
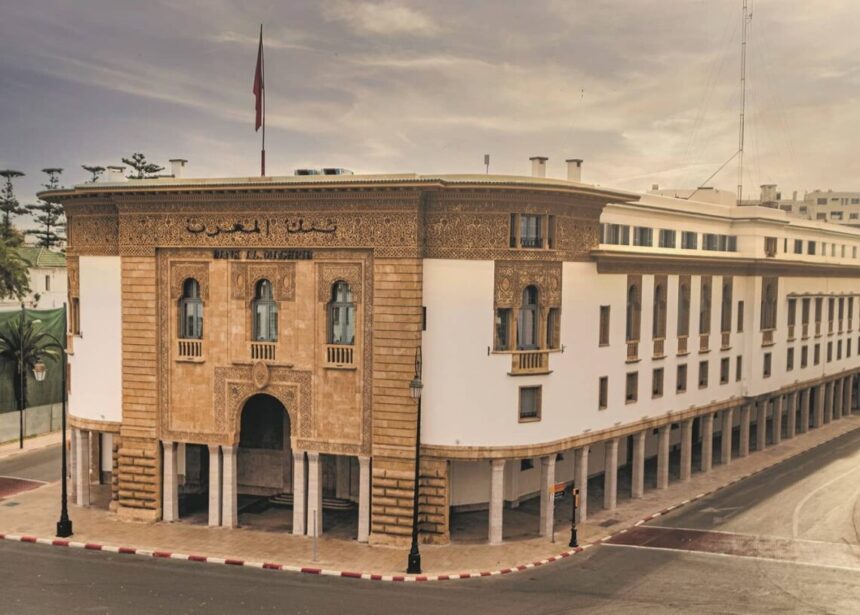
يُرجَّح أن يُبقي بنك المغرب سعر الفائدة الرئيسي مجمداً عند 2,25% طيلة ما تبقى من 2026، مفضلاً الحذر في ظل تصاعد الضغوط التضخمية في الاقتصاد العالمي، حسب توقعات جديدة لـ«التجاري غلوبال ريسيرش»، ذراع البحث لإحدى أكبر المجموعات البنكية في البلاد.
وتتوقع المؤسسة «توقفاً» نقدياً مطولاً لا يرفع فيه البنك المركزي الأسعار ولا يخفضها، إلى أن تتضح صورة انعكاس صدمات أسعار الطاقة المستمرة على التضخم المستورد. فلأن المغرب يستورد جزءاً كبيراً من طاقته، تنتقل تقلبات أسعار النفط والغاز العالمية إلى الأسعار الداخلية، ما يجعل كلفة السلع المستوردة متغيراً رئيسياً لصناع القرار. وتتوقع أن يستمر التوقف حتى نهاية 2026 ريثما يُقيَّم حجم الصدمة الطاقية وأثرها.
وترى المؤسسة نقطة تحول محتملة لاحقاً، فإذا استقرت أسعار خام برنت تدريجياً واستمر منحى تباطؤ التضخم على المدى المتوسط، قد تتوفر الظروف لاستئناف خفض الفائدة ابتداءً من النصف الثاني من 2027.
وتقرأ المؤسسة قرار بنك المغرب في يونيو الإبقاء على السعر دون تغيير كخطوة حذرة عن قصد في ظل استمرار الضبابية العالمية، محذرة من أن تضافر تقلبات أسواق الطاقة وتسارع التضخم في الخارج وتشدد السياسات النقدية للبنوك المركزية الكبرى قد يدفع معدل التضخم في المغرب إلى ما فوق 1,5%، وربما نحو 2% على أساس سنوي بحلول 2027. ويتوقع بنك المغرب تضخماً بنحو 1,5% في 2026 و2,1% في 2027، وهي مستويات متواضعة دولياً لكنها حساسة للصدمات الخارجية.
وكان قرار يونيو بالإبقاء على 2,25% متوقعاً على نطاق واسع، وشكّل الاجتماع الخامس على التوالي دون تغيير في كلفة الاقتراض، وجاء خلال الاجتماع الثاني للسياسة النقدية في 2026، إذ يجتمع مجلس البنك كل فصل.
ويأتي التوقف الحالي بعد دورة تيسير امتدت من يونيو 2024 إلى مارس 2025، خفض خلالها بنك المغرب سعره الرئيسي بما مجموعه 75 نقطة أساس على ثلاث دفعات من 25 نقطة (نقطة الأساس تساوي جزءاً من مائة من النقطة المئوية)، بهدف دعم النشاط الاقتصادي مع إبقاء التضخم في نطاق الهدف.
والرسالة الأوسع للمؤسسة أنه ما لم تخف الضغوط التضخمية الخارجية بشكل ملموس، سيواصل بنك المغرب على الأرجح إعطاء الأولوية لاستقرار الأسعار على حساب التحفيز، مؤجلاً أي خفض جديد إلى 2027 على أقرب تقدير.