
Das Wichtigste in Kürze
- Das Modell der Banque Populaire geht auf einen königlichen Erlass vom 25. Mai 1926 zurück. 2026 ist damit das hundertste Jahr des genossenschaftlichen Bankwesens in Marokko.
- Die Gruppe ist bis heute ungewöhnlich aufgebaut: Die börsenkotierte Banque Centrale Populaire (BCP) und acht regionale Banques Populaires besitzen sich gegenseitig, eine Struktur, die ein Genossenschaftsnetz mit einer Börsengesellschaft verbindet.
- Seit den 1960er-Jahren betreut sie Marokkanerinnen und Marokkaner im Ausland und beansprucht über 52 Prozent dieses Marktes, ein wichtiger Kanal für Überweisungen, die 2025 mehr als 122 Milliarden Dirham erreichten.
- Seit 2012 baut sie ein Netz in Subsahara-Afrika auf. Im Dezember 2025 übernahm sie die volle Kontrolle über Atlantic Business International, das zehn Banken in West- und Zentralafrika betreibt.
- Ende September 2026 lag der Reingewinn der Gruppe 11,2 Prozent höher bei 5,8 Milliarden Dirham, gestützt durch stark gesunkene Risikokosten.
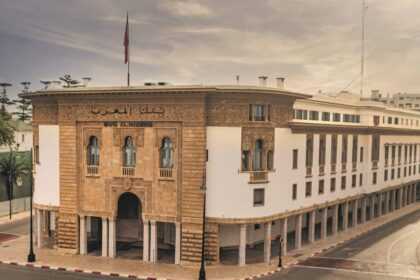
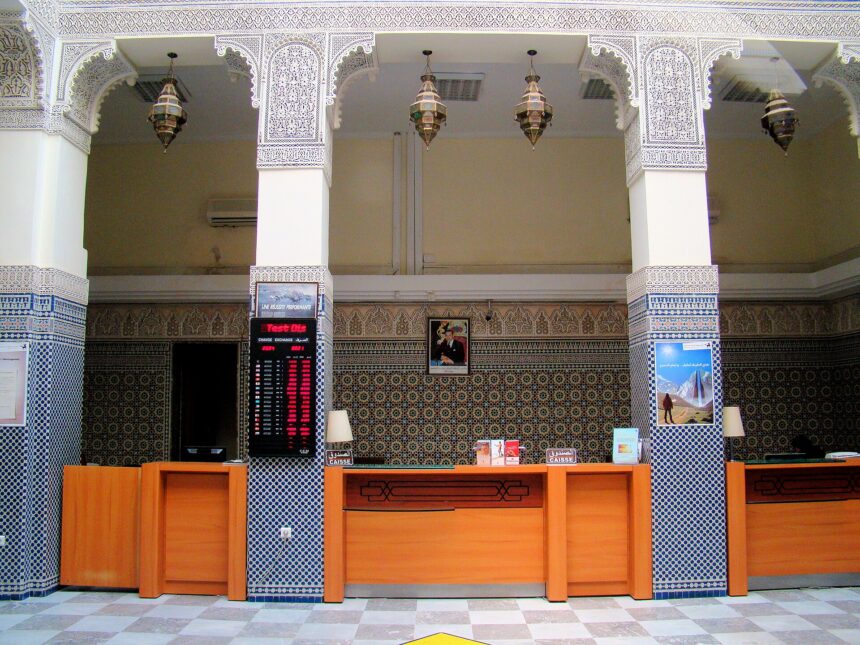
Ausländischen Besuchern fallen die braun-orangen Schilder der Banque Populaire in jeder marokkanischen Stadt auf, lange bevor sie etwas über die Bank dahinter wissen. Dabei lohnt es sich, sie zu kennen. Die Banque Populaire, geführt von der Groupe Banque Centrale Populaire (BCP), ist Marokkos zweitgrösste Bankengruppe, die wichtigste Bank für die Millionen Marokkaner im Ausland und einer der grössten marokkanischen Investoren in Subsahara-Afrika. Zudem beruht sie auf einer Struktur, die kaum noch eine börsenkotierte Bank verwendet: Ein Genossenschaftsnetz besitzt die Mehrheit der Gesellschaft, die in seinem Zentrum steht.
Eine hundertjährige Idee
Die Gruppe führt ihr Modell auf einen Dahir, einen königlichen Erlass, vom 25. Mai 1926 zurück, der genossenschaftliche und gegenseitige Kredite in Marokko einführte. Die ersten regionalen Banques Populaires eröffneten Ende der 1920er-Jahre in den grossen Städten, wie es in der offiziellen Chronik der Gruppe heisst. Die Idee war einfach: Die Ersparnisse von Handwerkern, Ladenbesitzern und Kleinbetrieben bündeln, damit sie zu fairen Bedingungen Kredit erhalten.
Nach der Unabhängigkeit baute ein Dahir vom 28. Februar 1961 das System neu auf. Er richtete den Crédit Populaire du Maroc auf Handwerker sowie kleine und mittlere Unternehmen aus, schuf Regionalbanken und gründete eine zentrale Institution, die Banque Centrale Populaire, dazu ein Leitungskomitee zur Koordination des Netzes. Dieses dreiteilige Modell aus Regionalbanken, Zentralbank und Dachorgan prägt die Gruppe bis heute.
Genossenschaft und Börsengesellschaft zugleich
In den folgenden Jahrzehnten zog sich der Staat zurück. Die BCP wurde 2000 eine Aktiengesellschaft, 2004 durch einen Börsengang an der Börse Casablanca teilprivatisiert, und 2014 verkaufte der Staat seine restliche Beteiligung an die Regionalbanken. Eine Restrukturierung im Jahr 2015 brachte die Gruppe näher an eine klassische Geschäftsbank.
Das Ergebnis ist eine Überkreuzbeteiligung. Die BCP hält an jeder der acht regionalen Banques Populaires eine Mehrheit, Stand 2022 rund 51 bis 52,5 Prozent, während die Regionalbanken zusammen die Mehrheit an der BCP besitzen. Für aussenstehende Aktionäre, die BCP-Aktien an der Börse kaufen, bedeutet das einen stabilen Kontrollblock und eine starke regionale Verankerung, aber auch eine komplexere Governance als bei einer typischen börsenkotierten Bank. Wer den marokkanischen Markt neu kennenlernt, kann mit unserem Ratgeber zum MASI und dazu, wie Ausländer investieren können, beginnen.
Die Bank der Auslandsmarokkaner
Was die Banque Populaire am stärksten auszeichnet, ist ihre Verbindung zur Diaspora. In den 1960er-Jahren, als marokkanische Arbeitskräfte nach Frankreich, Belgien, in die Niederlande und nach Deutschland zogen, sollte die Bank ihre grundlegenden Bankbedürfnisse abdecken. 1972 eröffnete sie in Paris eine Tochtergesellschaft, die unter der Marke Chaabi Bank auftritt. Heute nennt sie mehr als eine Million Kundinnen und Kunden unter den Auslandsmarokkanern und über 52 Prozent dieses Marktes, mit Präsenz in Europa, im Nahen Osten und in Nordamerika, wie Financial Afrik 2024 zum 60-Jahr-Jubiläum dieses Geschäfts berichtete.
Wie gross dieses Geschäft ist, zeigt der Vergleich mit den nationalen Zahlen. Marokkaner im Ausland überwiesen 2025 mehr als 122 Milliarden Dirham in die Heimat, 2,6 Prozent mehr als 2024, wie Hespress unter Berufung auf das Office des Changes meldete. Diese Überweisungen gehören zu Marokkos wichtigsten Devisenquellen und verschaffen der Bank eine grosse, treue und vergleichsweise günstige Einlagenbasis. Der Wettbewerb nimmt zu, weil Konkurrenzbanken und Geldtransferfirmen um dieselben Ströme werben, wie unser Bericht über die Echtzeitüberweisungen von BCP und Western Union zeigte.
Die Wette auf Afrika
Die zweite Säule der Gruppe ist Subsahara-Afrika. 2012 beteiligte sich die BCP an der Atlantic-Bankengruppe, deren Banque-Atlantique-Töchter im französischsprachigen Westafrika tätig sind. Später kamen BICEC in Kamerun, BMOI in Madagaskar, BCI in der Republik Kongo und weitere Einheiten hinzu, neben älteren Töchtern wie der 1990 in Bangui gegründeten Banque Populaire Maroco-Centrafricaine.
Am 24. Dezember 2025 vollzog die Gruppe den bisher letzten Schritt dieser Strategie und kaufte die restlichen 20,17 Prozent von Atlantic Business International (ABI) für 1,88 Milliarden Dirham vom panafrikanischen Fonds Development Partners International, wie Le Matin berichtete. Die BCP besitzt ABI nun zu 100 Prozent. ABI betreibt zehn Geschäftsbanken und vier Versicherungsgesellschaften in neun Ländern südlich der Sahara, betreut rund 885’000 Kunden und hatte Mitte 2025 ein Kreditvolumen von 38,9 Milliarden Dirham. Le Matin bezeichnete ABI als fünftgrösste Bankengruppe Westafrikas und bezifferte die gesamte Präsenz der BCP auf 32 Länder.
Die Logik folgt Marokkos breiterem diplomatischem und wirtschaftlichem Vorstoss nach Afrika: Die westafrikanische Währungsunion bietet Wachstum, eine an den Euro gebundene Gemeinschaftswährung und einen Markt, in dem marokkanische Banken vielen Konkurrenten bereits voraus sind. Die Risiken sind ebenso real, darunter politische Instabilität in Teilen des Sahel und höhere Kreditausfälle als im Heimmarkt.
Was die Zahlen 2026 zeigen
2025 stieg der konsolidierte Nettobankertrag der Gruppe um 5,4 Prozent auf 27 Milliarden Dirham und der konsolidierte Reingewinn um 13,2 Prozent auf 5,6 Milliarden Dirham, bei einer Kosten-Ertrags-Quote von 44,6 Prozent, wie Bourse News berichtete.
Die ersten neun Monate 2026 ergeben laut Le Matin ein gemischtes Bild:
- Der konsolidierte Reingewinn stieg um 11,2 Prozent auf 5,8 Milliarden Dirham, der Konzernanteil um 12,8 Prozent auf 4,8 Milliarden Dirham.
- Der Nettobankertrag sank von 20,4 auf 19,8 Milliarden Dirham, weil das Marktgeschäft unter einem ungünstigen Zinsumfeld litt, während das Zins- und Kommissionsgeschäft um 6,4 Prozent zulegte.
- Die Bruttokundenkredite wuchsen um 8,3 Prozent auf 347,6 Milliarden Dirham, die Kundeneinlagen um fast 10 Prozent auf über 434 Milliarden Dirham.
- Die Risikokosten fielen um 61,4 Prozent auf 1,4 Milliarden Dirham und trugen damit den grössten Teil zum Gewinnanstieg bei.
Dieses Muster entspricht dem, was wir zu Beginn des Jahres in der ganzen Branche beobachtet haben, als Marokkos börsenkotierte Banken ihre Gewinne vor allem dank tieferer Risikokosten statt durch Ertragswachstum steigerten. Das starke Kreditwachstum ist ein gutes Zeichen und passt zum allgemeinen Kreditboom im Land, doch Investoren werden 2027 sehen wollen, dass die Erträge und nicht nur tiefere Rückstellungen den Gewinn treiben.
Worauf man achten sollte
- Wettbewerb um die Diaspora. Jüngere Auslandsmarokkaner nutzen Digitalbanken und Transfer-Apps. Ob die Bank ihren Mehrheitsanteil hält, hängt ebenso von ihrem digitalen Angebot ab wie von ihrem Filialnetz.
- Afrikas Kreditzyklus. Mit dem vollständigen Besitz von ABI trägt die BCP nun alle Chancen und alle Risiken ihrer westafrikanischen Banken.
- Qualität der Erträge. Der Rückgang des Nettobankertrags 2026 zeigt, wie empfindlich das Marktgeschäft auf Zinsen reagiert.
- Governance. Die Überkreuzbeteiligung zwischen BCP und Regionalbanken sorgt für Stabilität, doch Minderheitsaktionäre haben wenig Einfluss auf die Strategie.
Ein Jahrhundert nach dem Erlass, der sie begründete, ist die Banque Populaire noch immer erkennbar die Bank der kleinen Sparer, inzwischen über mehrere Kontinente verteilt. Wer verstehen will, wie Geld nach Marokko und innerhalb des Landes fliesst, findet hier einen der besten Ausgangspunkte.
Häufige Fragen
Ist die Banque Populaire eine Staatsbank?
Nein. Der Staat hat 2014 seine letzte Beteiligung verkauft. Die Banque Centrale Populaire ist an der Börse Casablanca kotiert, und die regionalen Banques Populaires besitzen zusammen die Mehrheit.
Was ist der Unterschied zwischen Banque Populaire und BCP?
Banque Populaire ist die Handelsmarke. Die Groupe BCP ist die Gruppe, bestehend aus der Banque Centrale Populaire, acht regionalen Banques Populaires und Tochtergesellschaften in Marokko, Europa und Afrika.
Was ist die Chaabi Bank?
Die Chaabi Bank ist die europäische Tochter der Gruppe, 1972 in Paris gegründet. «Chaabi» heisst auf Arabisch «volkstümlich». Sie betreut vor allem Marokkanerinnen und Marokkaner in Europa.
In welchen afrikanischen Ländern ist die BCP tätig?
Über die Banque Atlantique und weitere Töchter ist die Gruppe unter anderem in Côte d’Ivoire, Senegal, Mali, Burkina Faso, Benin, Togo, Niger, Guinea, Kamerun, der Zentralafrikanischen Republik, der Republik Kongo und Madagaskar präsent.
Dieser Artikel dient nur zur Information und ist keine Anlageberatung. Die Zahlen entsprechen den Angaben der Gruppe und Presseberichten bis November 2026; ziehen Sie vor einer Investition eine qualifizierte Finanzberatung bei.