
Points clés
- Le modèle de la Banque Populaire est né d’un dahir du 25 mai 1926 : 2026 marque donc le centenaire du crédit populaire au Maroc.
- Le groupe reste atypique : la Banque Centrale Populaire (BCP), cotée en Bourse, et huit Banques Populaires Régionales se détiennent mutuellement, une structure qui associe un réseau coopératif à une société cotée.
- Il accompagne les Marocains du monde depuis les années 1960 et revendique plus de 52 % de ce marché, un canal essentiel pour des transferts qui ont dépassé 122 milliards de dirhams en 2025.
- Depuis 2012, il a bâti un réseau en Afrique subsaharienne et, en décembre 2025, il a pris le contrôle total d’Atlantic Business International, qui gère dix banques en Afrique de l’Ouest et du Centre.
- À fin septembre 2026, le résultat net du groupe a progressé de 11,2 %, à 5,8 milliards de dirhams, porté par une forte baisse du coût du risque.
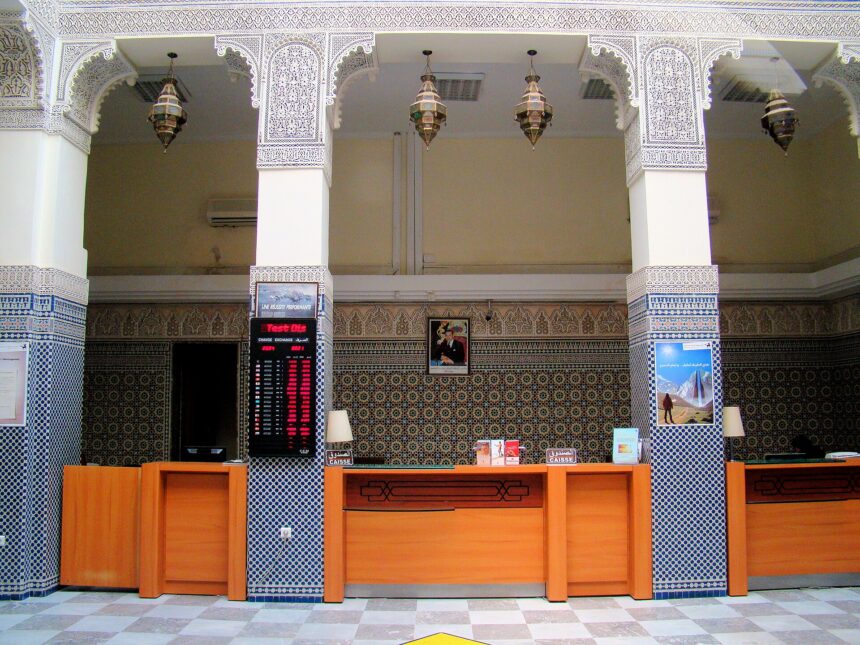
Les visiteurs étrangers remarquent les enseignes brun et orange de la Banque Populaire dans chaque ville du Maroc bien avant de savoir quoi que ce soit de la banque qui se cache derrière. Elle mérite pourtant qu’on s’y intéresse. La Banque Populaire, pilotée par le Groupe Banque Centrale Populaire (BCP), est le deuxième groupe bancaire du Maroc, la banque de référence des millions de Marocains établis à l’étranger et l’un des principaux investisseurs marocains en Afrique subsaharienne. Elle repose aussi sur une structure que peu de banques cotées utilisent encore dans le monde : un réseau coopératif qui détient la majorité de la société placée en son centre.
Une idée centenaire
Le groupe fait remonter son modèle à un dahir du 25 mai 1926, qui a introduit le crédit coopératif et mutuel au Maroc. Les premières Banques Populaires régionales ont ouvert dans les grandes villes à la fin des années 1920, selon l’historique officiel du groupe. L’idée était simple : mettre en commun l’épargne des artisans, des commerçants et des petites entreprises pour leur permettre d’emprunter à des conditions équitables.
Après l’indépendance, un dahir du 28 février 1961 a refondé le système. Il a recentré le Crédit Populaire du Maroc sur les artisans et les petites et moyennes entreprises, créé des banques régionales et mis en place une institution centrale, la Banque Centrale Populaire, ainsi qu’un comité directeur chargé de coordonner le réseau. Cette architecture à trois niveaux, banques régionales, banque centrale et organe fédérateur, définit encore le groupe aujourd’hui.
À la fois coopérative et cotée
Au fil des décennies, l’État s’est retiré. La BCP est devenue une société anonyme en 2000, a été partiellement privatisée par une introduction à la Bourse de Casablanca en 2004, et en 2014 l’État a cédé sa participation restante aux banques régionales. Une restructuration en 2015 a rapproché le groupe d’une banque commerciale classique.
Il en résulte des participations croisées. La BCP détient la majorité, entre 51 % et 52,5 % environ en 2022, de chacune des huit Banques Populaires Régionales, tandis que les banques régionales détiennent ensemble la majorité de la BCP. Pour les actionnaires extérieurs qui achètent des titres BCP en Bourse, cela signifie un bloc de contrôle stable et un fort ancrage régional, mais aussi une gouvernance plus complexe que celle d’une banque cotée classique. Les lecteurs qui découvrent le marché marocain peuvent commencer par notre guide du MASI et de l’investissement en Bourse pour les étrangers.
La banque des Marocains du monde
Ce qui distingue le plus la Banque Populaire, c’est son lien avec la diaspora. Dans les années 1960, alors que des travailleurs marocains partaient vers la France, la Belgique, les Pays-Bas et l’Allemagne, la banque a été chargée de répondre à leurs besoins bancaires de base. En 1972, elle a ouvert à Paris une filiale qui opère sous la marque Chaabi Bank. Elle revendique aujourd’hui plus d’un million de clients parmi les Marocains du monde et plus de 52 % de ce marché, avec une présence en Europe, au Moyen-Orient et en Amérique du Nord, selon Financial Afrik à l’occasion des 60 ans de ce service, en 2024.
L’ampleur de cette activité se mesure mieux à l’aune des chiffres nationaux. Les Marocains du monde ont transféré plus de 122 milliards de dirhams en 2025, en hausse de 2,6 % sur un an, selon l’Office des changes cité par Hespress. Ces transferts sont l’une des principales sources de devises du Maroc et apportent à la banque une base de dépôts importante, fidèle et relativement peu coûteuse. La concurrence s’intensifie, banques rivales et sociétés de transfert visant les mêmes flux, comme l’a montré notre article sur les transferts en temps réel de la BCP et de Western Union.
Le pari africain
Le deuxième pilier de l’histoire du groupe est l’Afrique subsaharienne. En 2012, la BCP a pris une participation dans le groupe Banque Atlantique, dont les filiales opèrent en Afrique de l’Ouest francophone. Elle a ensuite ajouté la BICEC au Cameroun, la BMOI à Madagascar, la BCI en République du Congo et d’autres entités, aux côtés de filiales plus anciennes comme la Banque Populaire Maroco-Centrafricaine, créée à Bangui en 1990.
Le 24 décembre 2025, le groupe a franchi la dernière étape de cette stratégie en rachetant les 20,17 % restants d’Atlantic Business International (ABI) au fonds panafricain Development Partners International pour 1,88 milliard de dirhams, selon Le Matin. La BCP détient désormais 100 % d’ABI, qui gère dix banques commerciales et quatre compagnies d’assurance dans neuf pays subsahariens, sert environ 885 000 clients et affichait un encours de crédits de 38,9 milliards de dirhams à mi-2025. Le Matin présente ABI comme le cinquième groupe bancaire d’Afrique de l’Ouest et chiffre la présence totale de la BCP à 32 pays.
Cette logique suit l’offensive diplomatique et commerciale plus large du Maroc en Afrique : l’union monétaire ouest-africaine offre de la croissance, une monnaie commune arrimée à l’euro et un marché où les banques marocaines ont déjà une longueur d’avance sur de nombreux concurrents. Les risques sont tout aussi réels, notamment l’instabilité politique dans une partie du Sahel et des pertes sur crédits plus élevées qu’au Maroc.
Ce que disent les chiffres en 2026
En 2025, le produit net bancaire consolidé du groupe a progressé de 5,4 %, à 27 milliards de dirhams, et le résultat net consolidé de 13,2 %, à 5,6 milliards de dirhams, avec un coefficient d’exploitation de 44,6 %, selon Bourse News.
Les neuf premiers mois de 2026 dessinent un tableau contrasté, selon Le Matin :
- Le résultat net consolidé a progressé de 11,2 %, à 5,8 milliards de dirhams, et la part du groupe de 12,8 %, à 4,8 milliards de dirhams.
- Le produit net bancaire a reculé à 19,8 milliards de dirhams, contre 20,4 milliards, les activités de marché ayant pâti d’un contexte de taux défavorable, tandis que la marge d’intérêts et les commissions ont augmenté de 6,4 %.
- Les crédits bruts à la clientèle ont progressé de 8,3 %, à 347,6 milliards de dirhams, et les dépôts de près de 10 %, à plus de 434 milliards de dirhams.
- Le coût du risque a chuté de 61,4 %, à 1,4 milliard de dirhams, ce qui explique l’essentiel de la hausse des bénéfices.
Ce schéma correspond à ce que nous avions observé dans l’ensemble du secteur plus tôt dans l’année, lorsque les banques cotées marocaines ont accru leurs bénéfices surtout grâce à la baisse du coût du risque plutôt qu’à la croissance des revenus. La forte croissance des crédits est un signal positif, en phase avec le boom du crédit dans le pays, mais les investisseurs voudront voir en 2027 des bénéfices portés par les revenus, et pas seulement par la baisse des provisions.
Les points à surveiller
- La concurrence sur la diaspora. Les jeunes Marocains du monde utilisent des banques en ligne et des applications de transfert. Conserver la majorité de ce marché dépendra autant de l’offre numérique de la banque que de son réseau d’agences.
- Le cycle du crédit en Afrique. En détenant 100 % d’ABI, la BCP porte désormais tout le potentiel, mais aussi tous les risques, de ses banques ouest-africaines.
- La qualité des revenus. Le recul du produit net bancaire en 2026 montre à quel point les activités de marché sont sensibles aux taux d’intérêt.
- La gouvernance. Les participations croisées entre la BCP et les banques régionales assurent la stabilité, mais les actionnaires minoritaires ont peu d’influence sur la stratégie.
Un siècle après le dahir qui l’a fait naître, la Banque Populaire reste reconnaissable comme la banque des petits épargnants, désormais présente sur plusieurs continents. Pour comprendre comment l’argent circule vers et au sein du Maroc, c’est l’un des meilleurs points de départ.
Questions fréquentes
La Banque Populaire est-elle une banque publique ?
Non. L’État a cédé sa dernière participation en 2014. La Banque Centrale Populaire est cotée à la Bourse de Casablanca, et les Banques Populaires Régionales en détiennent ensemble la majorité.
Quelle différence entre la Banque Populaire et la BCP ?
Banque Populaire est la marque commerciale. Le Groupe BCP est le groupe, composé de la Banque Centrale Populaire, de huit Banques Populaires Régionales et de filiales au Maroc, en Europe et en Afrique.
Qu’est-ce que Chaabi Bank ?
Chaabi Bank est la filiale européenne du groupe, fondée à Paris en 1972. « Chaabi » signifie « populaire » en arabe. Elle sert principalement les Marocains résidant en Europe.
Dans quels pays africains la BCP est-elle présente ?
À travers la Banque Atlantique et d’autres filiales, le groupe est présent notamment en Côte d’Ivoire, au Sénégal, au Mali, au Burkina Faso, au Bénin, au Togo, au Niger, en Guinée, au Cameroun, en République centrafricaine, en République du Congo et à Madagascar.
Cet article est fourni à titre d’information et ne constitue pas un conseil en investissement. Les chiffres sont ceux publiés par le groupe et rapportés par la presse jusqu’en novembre 2026 ; consultez un conseiller financier qualifié avant d’investir.