
أبرز النقاط
- وُلد نموذج البنك الشعبي بظهير مؤرخ في 25 ماي 1926، ما يجعل 2026 الذكرى المئوية للقرض الشعبي التعاوني في المغرب.
- ما تزال المجموعة فريدة من نوعها: فالبنك المركزي الشعبي المدرج في البورصة وثمانية بنوك شعبية جهوية يملك بعضها بعضاً، في بنية تجمع بين شبكة تعاونية وشركة مدرجة.
- يخدم مغاربة العالم منذ ستينيات القرن الماضي ويؤكد أنه يستحوذ على أكثر من 52% من هذه السوق، وهي قناة أساسية لتحويلات تجاوزت 122 مليار درهم سنة 2025.
- منذ 2012 بنى شبكة في إفريقيا جنوب الصحراء، وفي دجنبر 2025 استحوذ بالكامل على «أتلانتيك بيزنس إنترناشيونال» التي تدير عشرة بنوك في غرب ووسط إفريقيا.
- عند نهاية شتنبر 2026، ارتفعت النتيجة الصافية للمجموعة بنسبة 11.2% إلى 5.8 مليار درهم، مدعومة بتراجع حاد في كلفة المخاطر.
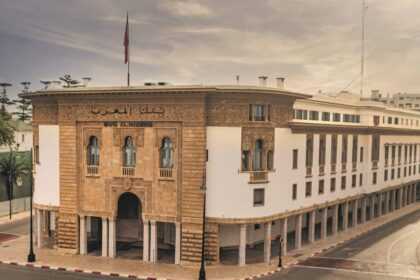
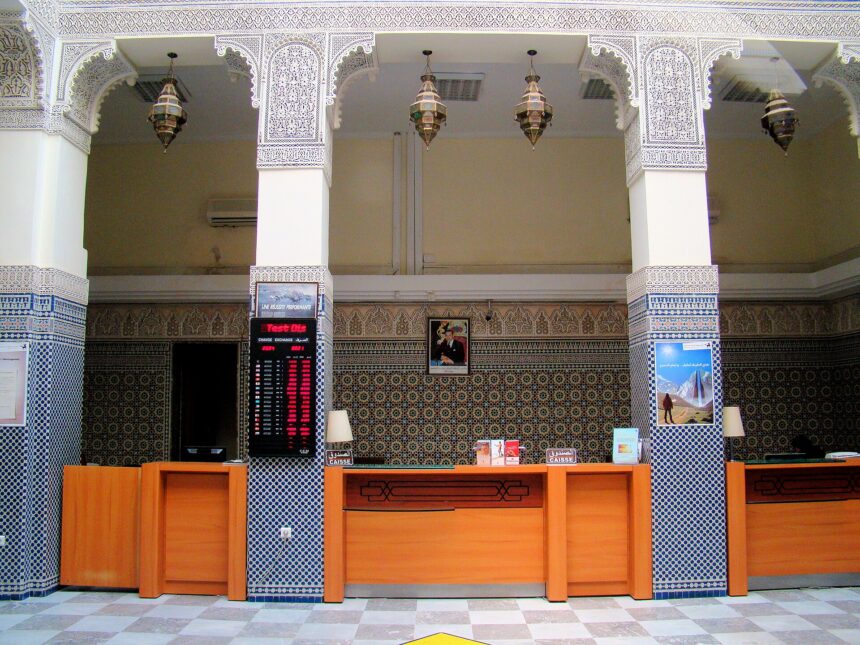
يلاحظ الزوار الأجانب لافتات البنك الشعبي بلونيها البني والبرتقالي في كل مدينة مغربية قبل أن يعرفوا شيئاً عن البنك الذي يقف خلفها. ومع ذلك يستحق هذا البنك أن نعرفه. فالبنك الشعبي، الذي تديره مجموعة البنك المركزي الشعبي، هو ثاني أكبر مجموعة بنكية في المغرب، والبنك المرجعي لملايين المغاربة المقيمين بالخارج، وأحد أكبر المستثمرين المغاربة في إفريقيا جنوب الصحراء. كما يقوم على بنية لم تعد تعتمدها إلا قلة من البنوك المدرجة في العالم: شبكة تعاونية تملك غالبية الشركة التي تتوسطها.
فكرة عمرها قرن
تعود المجموعة بنموذجها إلى ظهير 25 ماي 1926، الذي أدخل القرض التعاوني والتعاضدي إلى المغرب. وافتُتحت أولى البنوك الشعبية الجهوية في المدن الكبرى أواخر عشرينيات القرن الماضي، حسب التاريخ الرسمي للمجموعة. وكانت الفكرة بسيطة: تجميع مدخرات الحرفيين والتجار والمقاولات الصغيرة لتمكينهم من الاقتراض بشروط عادلة.
بعد الاستقلال، أعاد ظهير 28 فبراير 1961 بناء المنظومة. فقد أعاد توجيه القرض الشعبي للمغرب نحو الحرفيين والمقاولات الصغيرة والمتوسطة، وأحدث بنوكاً جهوية، وأنشأ مؤسسة مركزية هي البنك المركزي الشعبي، إلى جانب لجنة إدارية لتنسيق الشبكة. وما يزال هذا التصميم الثلاثي، بنوك جهوية وبنك مركزي وهيئة جامعة، يحدد هوية المجموعة إلى اليوم.
تعاوني ومدرج في آن واحد
مع مرور العقود، تراجع دور الدولة. فقد تحول البنك المركزي الشعبي إلى شركة مساهمة سنة 2000، ثم خُوصص جزئياً عبر إدراجه في بورصة الدار البيضاء سنة 2004، وفي 2014 باعت الدولة حصتها المتبقية للبنوك الجهوية. وقرّبت إعادة الهيكلة سنة 2015 المجموعة من نموذج البنك التجاري التقليدي.
والنتيجة بنية مساهمات متقاطعة. فالبنك المركزي الشعبي يملك أغلبية كل بنك من البنوك الشعبية الجهوية الثمانية، بين 51% و52.5% تقريباً حسب أرقام 2022، فيما تملك البنوك الجهوية مجتمعة أغلبية البنك المركزي الشعبي. وبالنسبة للمساهمين الخارجيين الذين يشترون أسهم البنك في البورصة، يعني ذلك كتلة مراقبة مستقرة وحضوراً جهوياً قوياً، لكنه يعني أيضاً حكامة أكثر تعقيداً من حكامة بنك مدرج عادي. ويمكن للقراء الجدد على السوق المغربية البدء بـدليلنا حول مؤشر مازي وكيفية استثمار الأجانب.
بنك مغاربة العالم
أكثر ما يميز البنك الشعبي هو ارتباطه بالجالية. ففي ستينيات القرن الماضي، ومع هجرة العمال المغاربة إلى فرنسا وبلجيكا وهولندا وألمانيا، كُلّف البنك بتلبية حاجياتهم البنكية الأساسية. وفي 1972 افتتح فرعاً في باريس يعمل تحت علامة «بنك الشعبي» (Chaabi Bank). ويؤكد اليوم أن لديه أكثر من مليون زبون من مغاربة العالم وأكثر من 52% من هذه السوق، مع حضور في أوروبا والشرق الأوسط وأمريكا الشمالية، حسب ما أوردته «فاينانشال أفريك» سنة 2024 بمناسبة مرور 60 عاماً على هذه الخدمة.
ويتضح حجم هذا النشاط أكثر عند مقارنته بالأرقام الوطنية. فقد حوّل مغاربة العالم أكثر من 122 مليار درهم سنة 2025، بارتفاع 2.6% مقارنة بسنة 2024، حسب مكتب الصرف كما نقلت «هسبريس». وتُعد هذه التحويلات من أهم مصادر العملة الصعبة في المغرب، وتمنح البنك قاعدة ودائع كبيرة ووفية وقليلة الكلفة نسبياً. وتشتد المنافسة مع سعي البنوك المنافسة وشركات تحويل الأموال إلى الاستفادة من التدفقات نفسها، كما أظهر تقريرنا حول التحويلات الفورية بين البنك المركزي الشعبي وويسترن يونيون.
الرهان الإفريقي
الركيزة الثانية في مسار المجموعة هي إفريقيا جنوب الصحراء. ففي 2012 أخذ البنك المركزي الشعبي حصة في مجموعة «أتلانتيك» المصرفية، التي تنشط فروعها «بنك أتلانتيك» في غرب إفريقيا الناطقة بالفرنسية. ثم أضاف لاحقاً «بيسيك» في الكاميرون و«بي إم أو آي» في مدغشقر و«بي سي آي» في جمهورية الكونغو ووحدات أخرى، إلى جانب فروع أقدم مثل البنك الشعبي المغربي الإفريقي الأوسط الذي أُسس في بانغي سنة 1990.
وفي 24 دجنبر 2025، أنجزت المجموعة أحدث خطوة في هذه الاستراتيجية بشراء نسبة 20.17% المتبقية من «أتلانتيك بيزنس إنترناشيونال» من الصندوق الإفريقي «ديفلوبمنت بارتنرز إنترناشيونال» مقابل 1.88 مليار درهم، حسب «لوماتان». وبات البنك يملك 100% من هذه الشركة، التي تدير عشرة بنوك تجارية وأربع شركات تأمين في تسعة بلدان جنوب الصحراء، وتخدم نحو 885 ألف زبون، وبلغت محفظة قروضها 38.9 مليار درهم منتصف 2025. ووصفت «لوماتان» الشركة بأنها خامس أكبر مجموعة بنكية في غرب إفريقيا، وقدّرت حضور البنك المركزي الشعبي الإجمالي بـ32 بلداً.
ويتماشى هذا المنطق مع التوجه الدبلوماسي والتجاري الأوسع للمغرب نحو إفريقيا: فالاتحاد النقدي لغرب إفريقيا يوفر النمو وعملة موحدة مرتبطة باليورو وسوقاً تتمتع فيها البنوك المغربية بأسبقية على كثير من المنافسين. لكن المخاطر حقيقية بالقدر نفسه، ومنها عدم الاستقرار السياسي في أجزاء من الساحل وخسائر ائتمانية أعلى مما هي عليه في المغرب.
ماذا تقول أرقام 2026
في 2025 ارتفع الناتج البنكي الصافي الموطد للمجموعة بنسبة 5.4% إلى 27 مليار درهم، والنتيجة الصافية الموطدة بنسبة 13.2% إلى 5.6 مليار درهم، مع معامل استغلال بلغ 44.6%، حسب «بورس نيوز».
وأظهرت الأشهر التسعة الأولى من 2026 صورة متباينة، حسب «لوماتان»:
- ارتفعت النتيجة الصافية الموطدة بنسبة 11.2% إلى 5.8 مليار درهم، وحصة المجموعة بنسبة 12.8% إلى 4.8 مليار درهم.
- تراجع الناتج البنكي الصافي إلى 19.8 مليار درهم مقابل 20.4 مليار، بسبب تأثر أنشطة السوق بظرفية أسعار فائدة غير مواتية، في حين ارتفعت هوامش الفائدة والعمولات بنسبة 6.4%.
- نمت القروض الإجمالية للزبناء بنسبة 8.3% إلى 347.6 مليار درهم، وارتفعت الودائع بنحو 10% إلى أكثر من 434 مليار درهم.
- تراجعت كلفة المخاطر بنسبة 61.4% إلى 1.4 مليار درهم، وهو ما يفسر الجزء الأكبر من ارتفاع الأرباح.
ويتطابق هذا النمط مع ما لاحظناه في القطاع كله في وقت سابق من هذه السنة، حين رفعت البنوك المدرجة في المغرب أرباحها أساساً بفضل تراجع كلفة المخاطر لا بفضل نمو المداخيل. ويُعد النمو القوي للقروض مؤشراً إيجابياً، ينسجم مع طفرة القروض التي يشهدها البلد، لكن المستثمرين سيرغبون في رؤية المداخيل، وليس فقط تراجع المخصصات، تقود الأرباح في 2027.
ما ينبغي متابعته
- المنافسة على الجالية. يستعمل الشباب من مغاربة العالم البنوك الرقمية وتطبيقات التحويل. وسيتوقف الحفاظ على الحصة الأكبر من هذه السوق على العرض الرقمي للبنك بقدر ما يتوقف على شبكة وكالاته.
- دورة الائتمان في إفريقيا. بامتلاكه الكامل لـ«أتلانتيك بيزنس إنترناشيونال»، يتحمل البنك الآن كل مكاسب بنوكه في غرب إفريقيا وكل مخاطرها.
- جودة المداخيل. يبيّن تراجع الناتج البنكي الصافي في 2026 مدى حساسية أنشطة السوق لأسعار الفائدة.
- الحكامة. توفر المساهمات المتقاطعة بين البنك المركزي الشعبي والبنوك الجهوية الاستقرار، لكن المساهمين الأقلية لا يملكون إلا تأثيراً محدوداً على الاستراتيجية.
بعد قرن على الظهير الذي أسسه، ما يزال البنك الشعبي بنك صغار المدخرين بامتياز، وقد بات حاضراً في عدة قارات. ولكل من يريد أن يفهم كيف تتدفق الأموال نحو المغرب وداخله، يُعد من أفضل نقاط الانطلاق.
أسئلة شائعة
هل البنك الشعبي بنك عمومي؟
لا. باعت الدولة آخر حصة لها سنة 2014. والبنك المركزي الشعبي مدرج في بورصة الدار البيضاء، وتملك البنوك الشعبية الجهوية مجتمعة أغلبيته.
ما الفرق بين البنك الشعبي والبنك المركزي الشعبي؟
البنك الشعبي هو العلامة التجارية، أما مجموعة البنك المركزي الشعبي فهي المجموعة المكونة من البنك المركزي الشعبي وثمانية بنوك شعبية جهوية وفروع في المغرب وأوروبا وإفريقيا.
ما هو «بنك الشعبي» (Chaabi Bank)؟
هو الفرع الأوروبي للمجموعة، تأسس في باريس سنة 1972، ويخدم أساساً المغاربة المقيمين في أوروبا.
في أي بلدان إفريقية ينشط البنك المركزي الشعبي؟
عبر «بنك أتلانتيك» وفروع أخرى، تنشط المجموعة في بلدان منها كوت ديفوار والسنغال ومالي وبوركينا فاسو وبنين وتوغو والنيجر وغينيا والكاميرون وجمهورية إفريقيا الوسطى وجمهورية الكونغو ومدغشقر.
هذا المقال للإعلام فقط ولا يُعد نصيحة استثمارية. الأرقام كما نشرتها المجموعة وأوردتها الصحافة حتى نونبر 2026؛ استشر مستشاراً مالياً مؤهلاً قبل الاستثمار.